DJP Bisa Terbitkan SP2DK untuk Pengawasan,Wajib  Pajak  Harus  Apa

KONSULTAN PAJAK BATAM  Bertujuan  memberikan pendidikan dan layanan, terutama di bidang layanan pajak dan akuntansi. Selain itu, kami juga menjelaskan beberapa hal tentang pajak dan membantu menyelesaikan persoalan yang berhubungan dengan Jasa pelaporan pajak ppn, Jasa pelaporan pajak pribadi online, Jasa pelaporan pajak spt tahunan, dan Jasa pelaporan pajak tahunan yang ada di Jakarta, Batam, Medan, Surabaya, Bali dan kota lainnya yang masih ada kaitannya dengan perpajakan., seperti “DJP Bisa Terbitkan SP2DK untuk Pengawasan,Wajib  Pajak  Harus  Apa” Simak ulasan berita selengkapnya dibawah ini.

Potensi penerbitan Surat Permintaan Klarifikasi atas Information dan/atau Keterangan (Sp2dk) makin besar bersama dengan bersamaan bersama dengan makin banyaknya knowledge dan berita yang diperoleh Ditjen Pajak (Djp).

Mesti pajak wajib mengantisipasinya bersama mengelola risiko kepatuhan.Topik perihal penerbitan Sp2dk dan aspek vital yang perlu dikerjakan mesti pajak jadi bukan sahih satu bahasan media nasional terhadap hari ini, Jumat (30/2/2021).

Sp2dk adalah surat yang diterbitkan kepala kantor pelayanan pajak (Kpp) untuk meminta klarifikasi atas knowledge dan/atau keterangan kepada mesti pajak pada dugaan belum dipenuhinya kewajiban perpajakan disesuaikan bersama dengan aturan ketentuan perundang-undangan di bidang perpajakan.

Hal ini signifikan Sp2dk diterbitkan apabila ditemukan kesamaan mesti pajak bukan lakukan kewajiban disesuaikan bersama dengan keputusan yang berlaku. Bersama dengan demikian, Sp2dk diterbitkan sebagai bentuk supervisi pada penerapan platform self-assessment. Simak ‘Apa Tersebut Sp2dk?’.

Tak hanya terkait penerbitan Sp2dk, tersedia pula bahasan mengenai bersama usulan World Bank untuk Indonesia didalam merancang platform perpajakan yang seiring bersama dengan pertumbuhan ekonomi digital. Tersedia pula bahasan berkaitan bonus pajak penghasilan atas sumbangan penanganan Covid-19.

Penerapan Compliance Risk Management (Crm) di dalam skema supervisi DJP menyebabkan perlu pajak diperlakukan lebih adil. Pasalnya, pemetaan kepatuhan harus pajak akan berpengaruh terhadap disparitas perlakuan (Treatment) berasal dari otoritas kepada kudu pajak.

menciptakan platform administrasi perpajakan yang efektif dan berbasis teknologi, mulai berasal dari registrasi, pelaporan, sampai pembayaran pajak. Otoritas pajak juga didorong mengintegrasikan information transaksi bersama pihak ketiga guna menambah mutu Crm.
Kedua, turunkan threshold pengusaha kena pajak (Pkp) yang sampai pas ini mencapai Rp4,8 miliar. Penurunan PKP diperlukan untuk menaikkan basis pajak yang bersumber berasal dari kesibukan ekonomi digital.

Lewat PMK 83/2021, era pemberlakuan bonus pajak penghasilan (Pph) atas sumbangan penanganan Covid-19 didalam PP 29/2020 diperpanjang sampai 31 Desember 2021.
Mesti pajak pemberi sumbangan perlu menyampaikan daftar nominatif sumbangan paling lambat seiring bersama dengan penyampaian surat Pemberitahuan (Spt) th Pph th pajak yang bersangkutan disesuaikan contoh format tercantum didalam Lampiran huruf B PP 29/2020.

“Daftar nominatif … disampaikan secara daring lewat platform Direktorat Jenderal Pajak,” demikian bunyi keputusan Pasal 5 ayat (5) PP 29/2020. Simak ‘Biar Sumbangan Menjadi Pengurang Penghasilan Bruto, Lapor Ini ke Djp’ dan ‘Jangan Lupa, Penyelenggara Pengumpulan Sumbangan Kirim Laporan ke Djp’.&Nbsp;

Direktorat Jenderal Bea dan Cukai (Djbc) menerbitkan aturan baru berkenaan pengelolaan dan kerahasian information penumpang pesawat atau wahana pengangkut udara.
Peraturan tersebut dimuat di dalam Per-06/Bc/2021.

Adapun kejahatan serius lain yang dimaksud meliputi peredaran narkotika, terorisme, tindak pidana pencucian uang, kejahatan lintas negara, dan kejahatan lainnya sebagaimana diatur terhadap aturan ketentuan perundang-undangan.
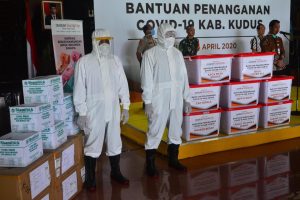
Cara agar Sumbangan Penanganan Covid-19 Dapat Jadi Pengurang Pajak

PT Jovindo Solusi  Batam adalah perusahaan yang bertujuan untuk memberikan pendidikan dan layanan, terutama di bidang layanan pajak dan akuntansi. Selain itu, kami juga menjelaskan beberapa hal tentang pajak dan aspek-aspek lainnya, seperti ” Cara agar Sumbangan Penanganan Covid-19 Dapat Jadi Pengurang Pajak”.

Baru-baru ini, berita ini sebagian besar terkait dengan kontribusi Rp2 triliun keluarga pengusaha Aceh. Sumbangan dengan nilai-nilai fantastis telah diberikan untuk manipulasi Covid-19 di Sumatra Selatan.

Berbicara tentang sumbangan, pemerintah sebenarnya memberikan insentif pajak untuk kontribusi terhadap manipulasi Covid-19. Berkat PP 29/2020, pemerintah menetapkan kontribusi manipulasi Covid-19 dapat menjadi pengurangan pendapatan kotor.

Insentif awal hanya diberikan pada tanggal 20 September. Namun, pemerintah telah memperpanjang periode insentif dalam bentuk sumbangan yang mungkin merupakan pengurangan pendapatan kotor hingga 31 Desember 2021 di PMK 83/2021.

Tentu saja, wajib pajak yang ingin memperoleh insentif pajak ini pertama-tama harus memenuhi syarat dan ketentuan yang ditentukan. Nah, Konsultan Pajak Batam  kali ini akan menjelaskan bagaimana mendapatkan insentif pajak atas kontribusi manipulasi Covid-19.

Pada awalnya, pastikan kontribusi yang Anda berikan telah menyelesaikan dua syarat. Pertama, didukung oleh bukti penerimaan sumbangan yang mengandung sebagian besar informasi dalam bentuk nama, alamat dan kontributor NPWPS dan kolektor donasi; Tanggal donasi; bentuk donasi; dan nilai donasi.

Kedua, diterima oleh penyelenggara pengumpulan kontribusi yang memiliki NPWP. Ada 5 jenis rekonstruksi yang dibuat di PP 29/2020, termasuk Badan Penanggulangan Bencana Nasional (BNPB), Badan Penanggulangan Bencana Daerah (BPBD), Kementerian Kesehatan, Kementerian Sosial dan Lembaga Operator Pengumpulan Donasi L ‘.

Sumbangan yang dapat dikurangi pendapatan kotor dapat diberikan dalam bentuk uang, barang, layanan dan / atau penggunaan barang tanpa kompensasi. Sumbaranangan dapat dikurangkan dari pendapatan kotor dari nilai donasi aktual.

Selain itu, jangan lupa untuk mengkompilasi daftar nominatif donasi tergantung pada format sampel dalam Lampiran huruf B PP 29/2020. Daftar nominatif harus diserahkan selambat-lambatnya selanjutnya dari peringatan pajak penghasilan tahunan (HPP) dari tahun perpajakan yang relevan.

Hal lain yang harus diperhitungkan, hadiah yang telah dikurangkan karena pengurangan pendapatan kotor berdasarkan PP 93/2010 tidak dapat dikurangkan sebagai pengurangan bruto berdasarkan PP 29/2020.

Untuk informasi lebih lanjut, PP 93/2010 juga mengatur sumbangan dalam pengelolaan bencana nasional yang dapat menjadi pengurangan brutal. Ada perbedaan antara PP 29/2020 dan PP 93/2010, salah satunya mengkhawatirkan batas nilai donasi yang dapat dikurangkan dari pendapatan kotor.

Kondisi yang harus diisi dengan kedua PPS juga berbeda. Untuk alasan ini, wajib pajak harus memilih instalasi pada nomor PP. 29/2020 atau PP 93/2010. Lihat “Tidak dapat menggandakan, WP harus memilih instalasi pajak donasi Covid-19. Selesai. Dapat bermanfaat.

APA ITU PAJAK PINK TAX?

PT Jovindo Solusi  Batam adalah perusahaan yang bertujuan untuk memberikan pendidikan dan layanan, terutama di bidang layanan pajak dan akuntansi. Selain itu, kami juga menjelaskan beberapa hal tentang pajak dan aspek-aspek lainnya, seperti ” APA ITU PINK TAX”

Masalah kesetaraan gender adalah subjek yang sering dibahas dalam berbagai diskusi atau studi. Diskusi tentang kesetaraan gender menargetkan tidak hanya moralitas, tetapi juga untuk bidang ekonomi.

Sebuah studi ekonomi kesetaraan gender mengacu pada apa yang disebut pajak pink tax. Diskusi tentang Pajak pink tax bahkan memiliki perdebatan hangat ketika anggota Kongres California Jackie Speer mempresentasikan Undang-Undang Pencabutan Pajak pink tax pada tahun 2015.

Meskipun mengandung kata pajak, pajak pink tax sebenarnya bukan bentuk nyata. Istilah pajak pink taxmembuat referensi lebih lanjut terhadap perpajakan harga yang lebih tinggi untuk produk-produk yang ditargetkan untuk wanita (versi merah muda) daripada produk pria (versi biru) (Fontinelle, 2021).

Meskipun relasi yang saling tergantung, Fontinelle menyatakan bahwa pajak pink tax berbeda dari  pajak aktual . Karena pajak  aktual memang pajak konsumen nyata yang dikenakan pada produk kesehatan atau kesehatan wanita.( Fontinelle, 2021)

Sementara itu, Habbal (2020) menafsirkan pajak pink tax sebagai biaya tambahan yang dikenakan pada produk dan layanan yang identik, tetapi dipasarkan secara terpisah untuk pria dan wanita. Misalnya, perbedaan harga antara deodoran untuk pria dan deodoran untuk wanita.

Pajak pink tax juga dimanifestasikan dalam dua bentuk. Pertama, beberapa produk atau layanan tunduk pada pajak tambahan untuk harganya.

Kedua, pajak non-riil adalah bahwa perusahaan menjual produk tersegmentasi pada wanita dengan harga lebih tinggi daripada produk yang hampir identik yang dijual pada pria. Perbedaan harga adalah strategi untuk memaksimalkan manfaat menggunakan tren, preferensi, perilaku pembelian, dan psikologi pasar.

Habbal memberikan contoh pajak pink tax  berdasarkan hasil studi kota New York City (DCA) pada tahun 2015. Dalam sebuah penelitian berjudul Crank Cradle: biaya menjadi konsumen wanita, produk rata-rata produk Biaya 7% lebih mahal daripada produk serupa untuk pria.

Misalnya, harga pisau cukur persis dengan warna yang tepat tetapi berbeda. Harga pisau cukur merah muda harganya lebih dari biru. Merek pakaian juga ditemukan memberikan harga yang lebih mahal untuk pakaian wanita plus ukuran, tetapi tidak untuk pria.

Kesimpulan:

Faktanya adalah bahwa pajak pink tax adalah istilah yang merujuk pada keberadaan disparitas harga berbasis gender. Artinya, produk-produknya hampir identik tetapi dipasarkan untuk wanita harganya lebih tinggi dari produk untuk pria.

Sebagai aturan umum, pajak pink tax bukan kebijakan pemerintah atau bukan pungutan resmi. Pajak pink taxumumnya merujuk pada biaya tambahan yang diajukan kepada pengecer, produsen atau merek produk tertentu yang dipasarkan untuk wanita.

Namun demikian, ada juga negara-negara yang memaksakan pajak tambahan untuk produk kesehatan wanita (tampon tax). Istilah pink digunakan karena warnanya dianggap sebagai yang paling mewakili strategi pemasaran untuk wanita.

MENIMBANG KELAYAKAN ARM’S LENGTH PRICIPLE PADA ERA EKONOMI DIGITAL

PT Jovindo Solusi  Batam adalah perusahaan yang bertujuan untuk memberikan pendidikan dan layanan, terutama di bidang layanan pajak dan akuntansi. Selain itu, kami juga menjelaskan beberapa hal tentang pajak dan aspek-aspek lainnya, seperti ” MENIMBANG KELAYAKAN ARM’S LENGTH PRICIPLE PADA ERA EKONOMI DIGITAL “.

Beberapa minggu yang lalu, penciptaan solusi kebijakan pajak berbasis konsensus global untuk ekonomi digital yang diprakarsai oleh OECD telah disetujui oleh negara-negara anggota G20. Proposal OECD adalah bagian dari proyek Base Erosion and Profit Shifting (BEPS), yang bertujuan untuk memecahkan tantangan pajak yang ditimbulkan oleh digitalisasi ekonomi.

Proposal ini terdiri dari dua pilar, yaitu pilar 1 dan pilar 2. Hal menarik ditemukan di Pilar 1, yang dianggap telah mengesampingkan prinsip ekuitas dan perilaku bisnis atau yang umumnya dikenal sebagai prinsip panjang lengan ( ATAS ). Pilar 1 mengusulkan sistem hybrid dalam alokasi pendapatan global yang terdiri dari ALP, tetapi juga dilengkapi dengan elemen distribusi form (FA).

Formula ini diberikan bagian dari laba residu (penghasilan residu) atau non-sampah perusahaan multinasional ke pasar. Dalam beberapa dekade terakhir, OECD menolak distribusi laba berbasis LO, tetapi sekarang OECD bersedia melepaskan institusi.

Fleksibilitas ALP adalah kunci utama. Dalam konteks bilateral, ALP memfasilitasi proses negosiasi antar negara untuk menyeimbangkan bunga ekonomi dan fiskal yang berbeda. ALP tidak memerlukan koordinasi perpajakan internasional berskala besar karena datang hanya pada harga transaksi internal.

Setiap otoritas pajak dari suatu negara dapat merujuk pada harga pasar yang sama untuk satu transaksi tanpa perlu melakukan kerja sama lebih lanjut atau menetapkan aturan umum untuk pembagian keuntungan yang adil. Sebaliknya, FA membutuhkan koordinasi perpajakan yang tinggi antara negara dan formula umum untuk mengalokasikan keuntungan ke suatu negara.

Pangkal FA harus melihat perusahaan multinasional sebagai kesatuan entitas ekonomi, bukan entitas yang terpisah. Ini menunjukkan bahwa kesulitan sepakat pada formula kanan dan adil ingat bahwa setiap negara memiliki kepentingan fiskal dan ekonomi yang berbeda.

Tidak hanya mempertimbangkan untuk mempertahankan ALP sebagai solusi, dalam jurnal ini dipublikasikan mengenai kelemahan ALP, baik secara teoritis maupun praktis. Konteks ini dimaksudkan untuk memberikan gambaran tentang latar belakang skenario atau perumusan solusi selain ALP dalam mencapai peradilan perpajakan secara global, terutama terkait dengan ekonomi digital.

Dari perspektif teoretis, ALP dianggap menyimpang karena pada inti dari perusahaan multinasional telah melakukan upaya untuk menginternalisasi dengan mengganti kondisi di luar perusahaan yang tidak sempurna dengan internalisasi pasar melalui fungsi-fungsi yang dilakukan antara perusahaan dalam kelompok bisnis.

Hingga saat ini, lebih jelas masalah peningkatan penggunaan aset tidak berwujud dalam proses menciptakan nilai pada perusahaan multinasional. Banyak perusahaan menggunakan aset tidak berwujud untuk mengalihkannya ke negara dengan tarif pajak rendah.

Pola perencanaan pajak ini juga sangat terkait dengan model bisnis digital di mana beberapa perusahaan multinasional utama di dunia dapat menyediakan produk dan layanan mereka kepada pelanggan yang berlokasi di negara asing (pasar pasar) tanpa membayar pajak penghasilan yang signifikan di masing-masing negara di masing-masing negara.

Meskipun OECD (2017) telah menambahkan skema pengembangan, peningkatan, pemeliharaan, perlindungan, dan eksploitasi (DEMPE) di ALP, tetapi implementasi analisis fungsional dan penilaian DEMPE juga menyebabkan kompleksitas ALP meningkat tajam, termasuk dalam hal kepatuhan dan biaya administrasi. Kelemahan ini membuat evolusi ALP diperlukan sebagai terobosan penting yang dapat diambil sebagai langkah maju.

ALP harus diperbaiki secara substansial sehingga dapat terus diterapkan di masa depan. Perbaikan dapat fokus pada dua masalah ALP utama hari ini. Pertama, pereduksi kompleksitas aturan transfer harga rumit.


Kedua, fokus pada memastikan kepastian hukum yang lebih baik. Karena, setiap transaksi internal di perusahaan multinasional setidaknya akan masih melibatkan administrasi pajak dua negara berdaulat sehingga ketentuan hukum yang ada tidak menjamin bahwa kedua negara akan menentukan harga transfer yang sama.

Ketentuan mengenai safe haven dan peningkatan program perjanjian harga transfer (harga muka / apa) dapat menjadi bagian dari evolusi ALP untuk mencapai hasil yang sama dari perjanjian antar negara sehingga mereka dapat menghindari banyak pajak dan kursus yang mungkin terjadi biaya tinggi .

Bukper Secara Tertutup dalam Pemeriksaan Pajak

PT Jovindo Solusi  Batam adalah perusahaan yang bertujuan untuk memberikan pendidikan dan layanan, terutama di bidang layanan pajak dan akuntansi. Selain itu, kami juga menjelaskan beberapa hal tentang pajak dan aspek-aspek lainnya, seperti ” BUKPER SECARA TERTUTUP DALAM PEMERIKSAAN PAJAK”.

Selain dilakukan secara terbuka, inspeksi bukti awal (Bukper) juga dapat dilakukan dalam penutupan tertutup.

Jika wajib pajak dilakukan oleh peninjauan untuk menguji kepatuhan kewajiban pajak, ia juga melakukan tinjauan Bukper tertutup, tinjauan pajak akan ditangguhkan atau ditunda.

Penangguhan dari pemeriksaan pajak dapat dilakukan jika inspeksi Bukper telah dikonfirmasi dengan diikuti oleh penyelidikan. Ini diatur dalam Pasal 66 (1) (1) Peraturan Menteri Keuangan No. 17 / PMK.03 / 2013 tentang Prosedur Pemeriksaan yang terakhir diubah oleh Menteri Keuangan No. 18 / PMK.03 / 2021 (PMK 17/2013 OJ PMK 18/2021), yang bertuliskan sebagai berikut:

Penangguhan tinjauan untuk menguji rasa pemenuhan kewajiban pajak harus diberitahukan secara tertulis kepada pembayar pajak dan dibuat untuk:

Investigasi ditangkap sesuai dengan Pasal 44A atau Pasal 44B dari Undang-Undang Negara Negara; atau

Keberadaan keputusan peradilan untuk tindak pidana di bidang pasukan hukum permanen dan salinan Selain itu, keputusan telah diterima oleh Direktur Jenderal Pajak.

Pemeriksaan yang ditangguhkan dapat dilanjutkan atau dibawa lebih dekat ke kondisi tertentu. Pertama, audit pajak dapat dilanjutkan jika memenuhi salah satu kondisi berikut:

Investigasi ditangkap karena tidak ada cukup bukti, atau peristiwa itu bukan kejahatan di bidang perpajakan, maupun tersangka mati sebagaimana dimaksud dalam Pasal 4A hukum I; atau

Investigasi berlanjut dengan keputusan penuntutan dan pengadilan kejahatan di bidang perpajakan yang memiliki kekuatan hukum permanen yang memutuskan secara gratis atau di luar semua penuntutan dan salinan keputusan pengadilan. Diterima oleh Direktur Jenderal Pajak.

Jika inspeksi dilanjutkan, periode pengujian atau periode ekstensi ekstensi diperpanjang untuk maksimal 4 bulan. Lihat juga artikel ‘Berapa durasi verifikasi pajak? Inilah ketentuan ‘.

Kedua, pemeriksaan yang ditangguhkan dihentikan jika:

Investigasi ditangkap karena Bagian 44 (b undang-undang tentang kudeta (kecuali jika kelebihan pembayaran pajak selalu atas dasar penyelidikan);

Investigasi ditangkap karena acara tersebut telah berakhir sebagaimana dimaksud dalam Pasal 44A Hukum I; atau

Survei berlanjut dengan penuntutan dan keputusan peradilan tentang pajak di bidang perpajakan yang memiliki kekuatan hukum permanen sebagaimana dimaksud dalam Pasal 66 (4) huruf B PMK PMK 17/2013 OJ PMK 18/2021 dan salinan keputusan pengadilan. diterima oleh Direktur Pajak Umum.

Dalam kasus di mana pemeriksaan ditangkap sebagaimana ditunjukkan di atas, sesuai dengan Pasal 67 (2)) PMK 17/2013 OJ PMK 18/2021, Auditor Pajak harus menyerahkan surat pemberitahuan untuk mengakhiri ujian Wajib Pajak.

Selain itu, harus dipahami, Direktur Jenderal Pajak mungkin masih mempertimbangkan apakah setelah penilaian tinjauan dengan data selain diungkapkan dalam Pasal 8 (3) atau artikel. 44b Undang-Undang Negara.

APA ITU PENGHASILAN TIDAK KENA PAJAK

Konsultan Pajak Batam (PT Jovindo Solusi Batam) adalah perusahaan yang bertujuan untuk memberikan edukasi dan pelayanan khususnya dibidang perpajakan dan pembukuan (Tax and Accounting Service). Selain itu juga kami menjelaskan beberapa hal-hal mengenai pajak dan lain nya seperti “APA ITU PENGHASILAN TIDAK KENA PAJAK”.

Rapat kerja bersama DPR pada hari Senin (28/6/2021), Menteri Keuangan Sri Mulyani menjelaskan persentase nilai ambang batas pendapatan  tidak kena pajak (PTKP) terhadap  perhasilan per kapita  penduduk Indonesia menjadi yang tertinggi di dunia.

Mentri keuangan  menjelaskan  besaran PTKP yang tinggi tersebut menjadi salah satu akibat lebarnya celah pajak (tax gap) Indonesia.  Terhitung sejak 2009, pemerintah telah tiga kali mengubah ambang batas PTKP untuk mendorong konsumsi rakyat.

Untuk itu ,  apa yang dimaksud dengan PTKP?

Kebijakan mengenai  PTKP diatur dalam Pasal 7 UU Pajak Penghasilan (PPh). Kendati tidak memberikan pengertian  PTKP secara harfiah, pasal tersebut menjelaskan PTKP adalah komponen yang mengurangi pendapatan  neto wajib pajak orang pribadi dalam negeri untuk mengetahui besarnya penghasilan kena pajak (PKP).

Pendaptan neto adalah pendapatan  yang sudah dikurangi dengan biaya yang diperkenankan seperti iuran pensiun, iuran BPJS, dan biaya jabatan. Sementara itu, pengetian dari PKP adalah besaran penghasilan yang menjadi dasar untuk menghitung PPh.

PTKP memiliki arti lain sebagai jumlah penghasilan tertentu yang tidak dikenakan pajak.  , misalnya pendapatannya  wajib pajak tidak mencapai PTKP maka tidak terutang PPh.alih-alih, misalnya pendapatanya mencapai PTKP maka penghasilan yang tersisa setelah dikurangi PTKP menjadi dasar pengenaan PPh.

Hal ini i melibatkan PTKP, pemerintah tidak serta merta memakai  pajak atas pendapatan orang pribadi. Akan tetapi, pemerintah telah meninjau  standar kehidupan minimal  dalam bentuk PTKP. Dengan seperti itu , wajib pajak orang pribadi  dikenakan PPh Pasal 21 atau Pasal 25 jika pendapatannya  melebihi  PTKP.


  • Rp54 juta  wajib untuk diri pribadi
  • Rp4,5 juta selanjutnya untuk wajib pajak yang kawin
  • Rp54 juta selanjutnya untuk seorang istri yang penghasilannya digabung dengan suami;
  • Rp4,5 juta untuk setiap anggota keluarga sedarah dan keluarga dalam garis keturunan.

Penerimaan Pajak Capai 82,6% dari Target 2017

Hingga pertengahan Desember 2018, penerimaan pajak tercatat Rp 1.061 triliun

JAKARTA. Pemerintah mengaku berhasil mencapai 82,6% target penerimaan pajak sampai pertengahan Desember 2017 ini. Dengan target penerimaan pajak dalam Anggaran Pendapatan dan Belanja Negara Perubahan (APBN-P) 2017 sebesar Rp 1.283,57 triliun, maka hingga pertengahan bulan ini merealisasikan penerimaan pajak sudah mencapai Rp 1.061 triliun.

Dengan realisasi tersebut, sampai akhir tahun 2017, pemerintah masih harus mengejar kekurangan penerimaan pajak sekitar Rp 222 triliun. “Penerimaan pajak sampai akhir November sekitar 76% dari target, tetapi sebenarnya kalau posisi minggu lalu sudah 82,6%,” ujar Direktur Jenderal Pajak Robert Pakpahan, Senin (18/12).

Menilik realisasi penerimaan pajak hingga akhir November 2017 yang sebesar Rp 983,54 triliun atau 76,63% dari target, pertumbuhan penerimaan pajak tertinggi berasal dari penerimaan PPN dan PPnBM sebesar 15,19% dari periode yang sama tahun lalu menjadi Rp 401,53 triliun. Sedangkan penerimaan pajak penghasilan justru tumbuh negatif 4,54% menjadi Rp 561,28 triliun

Menjelang akhir tahun, realisasi penerimaan pajak semakin deras masuk.

Atas realisasi penerimaan pajak ini, Robert bilang, sudah cukup baik. Sebab, secara rata-rata penerimaan pajak pada Desember cukup dominan dalam satu tahun. Oleh karena itu Robert masih yakin hingga akhir tahun 2017 realisasi penerimaan pajak tak akan banyak meleset dari targetnya.

“Kami sangat yakin dengan outlook realisasi 2017 ini walaupun tidak 100%, tapi membuat APBN mendarat dengan aman, dengan outlook defisit yang sesuai prediksi,” imbuh Robert.

Untuk mengejar target penerimaan pajak sampai tahun ini, Robert bilang, Ditjen Pajak akan meningkatkan kualitas dari upaya ekstensifikasi dan intensifikasi yang telah dilakukan.

Bisa capai 90%

Namun menurut Menteri Keuangan Sri Mulyani Indrawati, pemerintah tidak memiliki upaya khusus untuk mengejar target penerimaan pajak sampai akhir tahun. Menurutnya, upaya yang sudah dilakukan selama ini oleh Ditjen Pajak adalah mengidentifikasi penerimaan terhadap apa yang dianggap sebagai baseline, yaitu berdasarkan aktivitas ekonomi yang sudah teridentifikasi dan berapa yang diperoleh reguler.

Sri Mulyani bilang, extra effort memang sudah diidentifikasi oleh Ditjen Pajak sejak pertengahan tahun ini. “Ada amnesti pajak. Bagaimana basis data meningkat dan enforcement terutama dengan adanya PP 36/2017. Jadi, tidak ada yang disebut extra effort menjelang akhir tahun, tetapi kami sudah melakukan pemetaan dan kami akan lihat hasilnya,” jelasnya

Direktur Eksekutif Center for Indonesia Taxation Analysis (CITA) Yustinus Prastowo bilang, penerimaan pajak Desember akan tinggi, terutama dalam dua minggu terakhir. “Ada setoran dari belanja APBN atau APBD yang belum semuanya masuk, termasuk PPN di akhir bulan,” ujarnya. Dengan tambahan itu maka Yustinus memperkirakan, hingga akhir 2017 peneri- maan pajak bisa mencapai 90% dari targetnya.


Sumber: Harian Kontan

Pelaku E-Commerce Takut Disasar Pajak

JAKARTA. Rencana pemerintah melalui Badan Pusat Statistik (BPS) melakukan sensus pelaku usaha e-commerce mulai Januari tahun depan mendapat banyak tanggapan. Salah satunya berasal dari Asosiasi e-commerce Indonesia (Indonesian E-Commerce Association/idEA).

Menurut Ketua Bidang Ekonomi dan Bisnis idEA Ignatius Untung, banyak perusahaan dan pelaku usaha perdagangan melalui elektronik atau e-commerce yang menganggap bahwa tidak wajib memberikan data karena belum menjadi perusahaan terbuka. “Selain itu, mereka juga takut soal pajak. Takut data sampai ke Ditjen Pajak,” ujarnya, akhir pekan lalu.

Soal ketakutan terkait pajak ini, Untung bilang, BPS harus berpegang teguh dan terikat aturan untuk menjaga kerahasiaan data responden atau individu. Jika kemudian aturan itu dipegang, menurutnya, tidak ada alasan pelaku usaha e-commerce untuk tidak mau memberikan data ke BPS.

Atas ketakutan itu, Asisten Deputi Pengembangan Ekonomi Kreatif Kementerian Koordinator Bidang Perekonomian Mira Tayyiba bilang, BPS memang nantinya akan mendapat data per perusahaan. Namun data tersebut akan diolah dan di-publish dalam bentuk agregat. “Data per perusahaan dilindungi BPS. Meskipun Menteri yang meminta, tidak akan diberikan data per perusahaan itu,” janjinya.

Menurutnya data yang akan ditangkap adalah data umum, seperti transaksi volume dan nilai, jumlah seller, jumlah makers, termasuk sebaran geografisnya. “Intinya, pemerintah mau membuat lingkungan yang kondusif untuk pengembangan e-commerce melalui kebijakan dan regulasi yang pro-inovasi,” ujarnya

Seperti diketahui, pengumpulan data transaksi perdagangan elektronik dilakukan pemerintah dengan alasan untuk menjadi dasar merumuskan kebijakan di sektor e-commerce, termasuk kebijakan perpajakannya.

Direktur Peraturan Perpanjakan II Ditjen Pajak Yunirwansyah bilang, data e-commerce yang didapat BPS memang akan digunakan untuk keperluan perpajakan. Data itu nantinya diklarifikasi dan dibandingkan dengan data yang dimiliki Ditjen Pajak. “Ini sesuai Peraturan Pemerintah No.31, pihak instansi, lembaga, asosiasi dan pihak lainnya diwajibkan memberikan data yang terkait perpajakan ke Ditjen Pajak,” ujarnya kepada KONTAN akhir pekan lalu.

Namun begitu, ia meminta pengusaha tidak khawatir sebab dia menjamin data yang diterima Ditjen Pajak dari BPS tidak akan digunakan untuk membidik pajak setiap pelaku usaha. “Ini hanya untuk perumusan kebijakan, sehingga Ditjen pajak tidak mendapatkan data yang spesifik masing-masing perusahan,” katanya.


Sumber: Harian Kontan

Mengapa Orang Denmark Bayar Pajak Tinggi Tapi Tetap Happy?

Denmark, salah satu dari beberapa negara yang konsisten menduduki peringkat atas sebagai negara bahagia berdasarkan hasil survey yang dilakukan dari tahun ke tahun. Hal yang menarik adalah Denmark merupakan salah satu negara dengan Tax Ratio paling tinggi di Dunia.

Tax ratio Denmark mencapai 45,9 persen dari Pendapatan Domestik Bruto (PDB) (OECD 2016). Tax ratio tersebut dicapai karena regulasi perpajakan Denmark memiliki tarif yang sangat tinggi bahkan untuk orang pribadi, dapat mencapai 55,80 persen dari penghasilannya.

Pertanyaannya, bagaimana rakyat Denmark yang dipungut pajak tinggi tapi tetap bahagia? Untuk menjawab itu, mari melihat sistem perpajakan di Denmark.

Indonesia memilik Direktorat Jenderal Pajak (DJP) sebagai instansi yang diberi amanah untuk mengamankan penerimaan negara. Sementara Denmark memiliki SKAT yang merupakan gabungan dari otoritas pajak dan otoritas Bea Cukai yang memiliki fungsi mengumpulkan penerimaan negara.

Pengenaan pajak dibagi menjadi beberapa bagian, yaitu pajak nasional (pusat), pajak daerah, pajak kontribusi kesehatan, pajak pasar tenaga kerja, dan pajak gereja.

Sistem perpajakan untuk orang pribadi Denmark sama dengan Indonesia yaitu bersifat progresif dengan tarif maksimal Orang Pribadi Indonesia mencapai 30 persen. Sementara di Denmark tarif tertinggi pajak Orang Pribadi mencapai 55,8 persen. Ini berarti semakin tinggi penghasilan semakin besar pajak yang dibayar. Bahkan di Denmark pajak yang dibayar bisa lebih besar dari penghasilan bersih yang diterima setelah pajak.

Untuk pajak pusat ditetapkan secara progresif. Sedangkan untuk pajak daerah ditetapkan secara flat (tetap).

Penghasilan dari Danish Krone (DKK) 43.442 sampai dengan Danish Krone (DKK) 479.600 dikenakan tarif terendah 10,8% dan penghasilan di atas Danish Krone (DKK) 479.000 dikenakan tarif tertinggi 15% . Untuk pajak daerah dikenakan sebesar 24,91% (Kurs Desember 2017 BI, 1 Danish Krone (DKK) = Rp 2.167)

Semua penghasilan yang diperoleh dari pekerjaan dan/atau wirausaha dikenakan pajak sebesar 8 persen sebelum penghasilan. Pajak ini disebut sebagai gross tax. Pajak kontribusi kesehatan tahun ini sebesar 2 persen dan mulai tahun 2018 menjadi 1 persen, yang pada tahun 2019 akan dihapuskan. Kemudian pajak gereja memiliki tarif= berkisar 0,41 -1,3 persen, yang hanya berlaku untuk anggota gereja Denmark.

Pajak Pertambahan Nilai (PPN) Denmark mencapai 25 persen. Sementara PPN Indonesia hanya 10 persen. Pemotongan pajak (withholding tax) dikenakan 22-27 persen untuk bunga, royalty, dan deviden, dan sampai saat ini Denmark sudah memiliki Perjanjian Penghindaran Pajak Berganda (P3B) dengan hampir 80 negara.

Sistem perpajakan Denmark membuat seseorang pada umumnya akan membayar hampir setengah dari penghasilan yang mereka terima. Bagaimana seseorang bisa bahagia apabila setengah dari penghasilan yang mereka terima digunakan untuk membayar pajak?

Pajak Bukan Pengeluaran/Beban, tapi Investasi dalam Hidup

Alasan utama yang menyebabkan Denmark bisa bahagia dengan pembayaran pajak yang begitu tinggi adalah kesadaran membayar pajak yang tinggi serta pemerintah Denmark yang memiliki predikat sebagai negara paling tidak korup. Sehingga simbiosis mutualisme terjalin antara warga negara dengan pemerintah. Warga Denmark menyatakan mereka tidak membayar pajak tapinmelakukan investasi untuk hidup mereka. Mereka membeli kualitas hidup.

Kunci pemerintah Denmark untuk membuat masyarakat bahagia adalah dengan melakukan segala upaya untuk mencegah ketidakbahagiaan. Upaya tersebut dimulai dengan memberikan kesempatan yang sama bagi semua orang untuk mencapai kebahagiaan atau cita-cita tanpa memandang ekonomi, status sosial, gender, atau latar belakang budaya.

Pendidikan di Denmark gratis sampai level perguruan tinggi. Bahkan semua pelajar mendapatkan uang sekitar Rp12 juta setiap bulan dari negara. Ini berarti bagi orang tua tidak perlu mengkhawatirkan pendidikan anaknya. Sehingga yang menentukan nasib sesorang di Denmark adalah bakat dan kemampuannya bukan ekonomi keluarganya.

Cuti parental di Denmark merupakan paling lama di dunia, yaitu selama 52 minggu. Di mana selama 32 minggu mendapatkan dukungan finansial dari pemerintah. Selanjutnya, sebagian besar karyawan memiliki liburan hingga lima minggu yang memberikan kesempatan untuk melakukan liburan yang berkualitas bersama keluarga dan teman.

Pelayanan kesehatan di Denmark gratis sehingga masyarakat tidak perlu khawatir akan biaya kesehatan dan keluarganya. Dalam pekerjaan pun terdapat benar-benar memberikan kesempatan bagi pekerja untuk mengembangkan karier dan berpindah dari satu tempat ke tempat yang lain sesuai dengan keinginannya tanpa perbedaan gaji yang berarti karena pindah kerja.

Fleksibilitas dalam pekerjaan tersebut terbentuk karena adanya hubungan kuat dari ketiga komponen: flexibility for employer, security for worker, dan active labor market policy. Sehingga dalam mengembangkan karier, masyarakat tidak perlu khawatir.

Langkah-langkah strategis pemerintah Denmark dengan mengupayakan segala cara untuk mencegah ketidakbahagiaan ini merupakan langkah yang ampuh untuk membuat masyarakat bahagia. Pada akhirnya masyarakat akan senang hati dalam membayar pajak dan mematahkan teori utilitas, di mana semakin banyak pajak yang dibayarkan maka kepuasan (utility) yang diperoleh makin berkurang.

Kesadaran dan kesenangan wajib pajak dalam membayar karena persepsi yang tertanam di masyarakat Denmark bahwa pajak bukanlah beban (expense) melainkan investasi sehingga kita tidak membayar pajak tapi kita membeli kualitas hidup melalui pajak.


Sumber: CNN Indonesia

Kementerian Keuangan Cari Cara Pajaki Barang Digital

JAKARTA. Pemerintah ingin mengenakan bea masuk untuk barang digital atau digital goods yang masuk ke Indonesia dari luar negeri via transmisi elektronik. Pengenaan bea masuk ini akan diprioritaskan terlebih dahulu untuk industri yang mengimpor barang digital ke Indonesia.

Untuk itu pemerintah akan mempelajari sejumlah skema yang diterapkan oleh negara lain, terkait kebijakan bea masuk untuk barang digital ini. Untuk saat ini, Indonesia memiliki kebijakan bea masuk yang kurang lebih sama dengan Uni Eropa dan India.

Skema yang kini berlaku yakni pengenaan bea masuk barang digital melekat pada barang yang berwujud sehingga tidak bisa dikenakan jika barang digital itu masuk ke Indonesia melalui transmisi tanpa bentuk fisik. Pemerintah ingin agar impor tanpa bentuk fisik itu membayar pajak bea masuk.

Karena itu pemerintah tengah menggodok aturannya. Langkah itu seiring berakhirnya moratorium atas pengenaan bea masuk barang digital oleh World Trade Organization (WTO).

Kepala Bidang Kebijakan Kepabeanan dan Cukai Kemkeu Nasruddin Djoko Surjono bilang, Kemkeu tengah menyiapkan PMK untuk mengatur bea masuk barang digital. Tapi ia enggan merinci skemanya. “Pemerintah akan mengundang stakeholder terkait,” katanya Selasa (12/12).

Salah satu pemain yang mengimpor barang tak berwujud, Microsoft mengaku akan menuruti aturan. “Sebagai perusahaan platform teknologi dan produktivitas terdepan, Microsoft selalu mematuhi setiap peraturan yang berlaku di negara tempat kami beroperasi,” kata juru bicara Microsoft Indonesia kepada KONTAN, Kamis (14/12).

Ketua Umum Asosiasi eCommerce Indonesia (idEA) Aulia Marinto bilang, rencana ini akan mewujudkan keadilan bagi pelaku bisnis yang memproduksi barang digital di dalam negeri dan yang mengimpor dari luar negeri.

Sedang Direktur Eksekutif Center for Indonesia Taxation Analysis (CITA) Yustinus Prastowo bilang, perlu ada penetapan batas bea masuk untuk barang tak berwujud seperti halnya barang berwujud. “Harus ada benchmark terlebih dulu,” ujarnya.


Sumber: Harian Kontan

Sistem Teknologi Informasi Baru Akan Efektif Dioperasikan pada 2021

Rasio pajak terhadap produk domestik bruto sejak tahun 2009 hingga tahun ini stagnan di bawah 10% dengan kecenderungan turun. Mulai tahun depan, Direktur Jenderal Pajak Robert Pakpahan menargetkan rasio tersebut bisa mulai meningkat.

”Tahun 2018 & 2019, rasio pajak terhadap produk domestik bruto (PDB) kami harapkan akan meningkat. Hal ini terutama dengan tambahan informasi yang tersedia untuk sistem perpajakan,” ujar Robert dalam wawancara khusus saat berkunjung ke Kompas di Jakarta, Selasa (13/12).

Tambahan data yang dimaksud mencakup 2 faktor. Faktor pertama adalah, data nasabah lembaga keuangan, termasuk bank. Mulai April 2018, setiap lembaga keuangan di dalam negeri wajib melaporkan data nasabah domestik & asing.

Adapun faktor kedua yaitu, data harta warga negara Indonesia yang disimpan di luar negeri. Terkait hal ini, RI mengikuti skema pertukaran informasi secara otomatis (Automatic Exchange of Information/AEoI) yang melibatkan 100 yurisdiksi. Skema ini berlaku per September 2018.

Akses data keuangan dari sumber domestik dan melalui skema AEoI, menurut Robert, dinilai cukup andal untuk meningkatkan kepatuhan pajak secara menyeluruh. Diharapkan ada potensi tambahan penerimaan pajak sehingga rasio pajak tahun 2018 akan meningkat. ”Untuk itu, kami perlu menyiapkan diri,” ujarnya.

Rasio pajak terhadap produk domestik bruto di Indonesia pada tahun 2008 mencapai 13%. Pada tahun 2009, rasionya turun 11%. Setahun kemudian, rasionya turun lagi menjadi 9%. Pada tahun berikutnya hingga 2016, rasio pajak stagnan di kisaran 9%. Tahun ini, rasionya diperkirakan masih stagnan di kisaran 9%.

Rasio itu termasuk yang terendah di kawasan sekaligus di antara negara-negara dengan tipe yang lebih kurang sama. Rasio pajak terhadap produk domestik bruto di Thailand dan Malaysia, misalnya, 16% dan 15%. Sementara di Brasil dan China masing-masing 13%dan 12%.

Sistem

Robert berharap, peningkatan rasio pajak terhadap produk domestik bruto pada tahun 2018 akan berlanjut. Keyakinan ini didasarkan atas pembangunan sistem teknologi informasi pajak yang tengah disiapkan Direktorat Jendral Pajak (DJP).

Pengadaan barang dan jasa untuk membangun sistem informasi ini akan dilakukan secara bertahap mulai tahun 2018 dan akan tuntas pada tahun 2021. Artinya, DJP akan memiliki sistem teknologi informasi pajak mutakhir dan andal yang bisa digunakan secara efektif mulai tahun 2021.

Secara terpisah, Darussalam dari Danny Darussalam Tax Center berpendapat bahwa menghadapi tahun 2018, DJP mempunyai dua modal utama untuk menaikkan penerimaan pajak dari tahun-tahun sebelumnya. Hal ini sekaligus peluang untuk meningkatkan rasio pajak secara bertahap.

Dua modal dasar itu, penambahan basis pajak berupa subyek dan obyek pajak yang didapatkan melalui kebijakan pengampunan pajak serta berlakunya program pertukaran informasi keuangan secara otomatis.


Sumber: Harian Kompas

Ditjen Pajak Lolos Penilaian AEOI

Ditjen Pajak Yakin Lolos Penilaian AEOI

JAKARTA. Ditjen (Direktorat Jenderal) Pajak Kemkeu (Kementerian Keuangan) optimistis Indonesia dapat mengikuti program Automatic Exchange of Information (AEoI) atau pertukaran data informasi keuangan untuk perpajakan secara otomatis mulai pertengahan tahun 2018. Berbagai kebijakan pemerintah diyakini bisa jadi bekal memenuhi syarat-syarat AEoI.

Optimisme ini berdasarkan jawaban pemerintah atas kuesioner-kuesioner dari asesor untuk AEoI belum lama ini. Penilaian itu meliputi assessment on confidentiality and data safe guards dan assessment on legal assessment. “Yang dinilai adalah data safeguard yang dibangun. Rambu-rambu yang menjamin informasi yang kami terima dari negara lain maupun yang dikirim benar-benar aman dari hijacking,” ujar Direktur Perpajakan Internasional Ditjen Pajak John Hutagaol, Rabu (13/12).

Untuk menjawab assessment tersebut, pemerintah bertumpu pada Undang-Undang No 9/2017 tentang Pengesahan Peraturan Pengganti Undang-Undang (Perppu) untuk Kepentingan AEoI. Dengan payung hukum tersebut, pemerintah memperbaiki akan infrastruktur untuk sistem di kantor pajak, serta membenahi standar prosedur di internal Ditjen Pajak. “Misalnya kalau mau akses informasi mesti ada passwordnya. Lalu ada SOP yang saklek dan pakta integritas antar petugas. Kami bangun sistemnya dan rambu-rambunya juga kami sudah siapkan agar bisa lolos dari sisi kerahasiaan dan keamanan,” ungkap John.

John menegaskan bahwa tanpa Undang-Undang No 9/2017, Indonesia bisa saja masuk ke daftar negara non-kooperatif terkait akses perpajakan yang diterbitkan oleh Uni Eropa (European Union/ EU). Sejumlah negara kini kerepotan menghadapi masalah ini, seperti Korea Selatan, Trinidad dan Tobago, Tunisia dan Uni Emirat Arab (UEA). UE black list negara-negara tersebut sebagai tujuan investasi karena tidak transparan dalam perpajakan.

Darussalam, Managing Partner DDTC menyebutkan bahwa Undang-Undang No 9/2017 serta aturan turunannya menjadi modal bagus untuk mengikuti AEoI. Ia pun optimistis bahwa Indonesia bakal mendapat rating largely compliance, naik dari sebelumnya partially compliance. Dengan largely compliance, Indonesia akan bisa mengikuti secara penuh program AEOI, sehingga bisa akses data pajak dari negara lain.


Sumber: Harian Kontan

Tak Mau Ikut Perang Tarif, Pajak Perkuat Sistem & SDM

Penurunan tarif pph badan (Pajak Penghasilan Badan) menjadi salah satu agenda reformasi perpajakan di sejumlah negara. Namun, Kemenkeu (Kementerian Keuangan) memastikan bahwa menolak mengikuti tren yang tengah terjadi, terutama di benua Afrika. Pemerintah Indonesia lebih memilih menggunakan cara lain dalam reformasi perpajakan.

Reformasi pajak di Negara Amerika Serikat (AS) yang paling banyak dicermati. Presiden Donald Trump berniat untuk memangkas tarif pajak korporasi yaitu dari 35% menjadi 15%, yang lebih rendah daripada tarif pajak korporasi di Indonesia, yaitu sebesar 25%. Negara tetangga (Malaysia) tengah mengkaji penurunan tarif PPh badan sampai ke angka sebesar 15%, dari saat ini sebesar 24%. Tarif PPh Badan di Vietnam akan diturunkan dari 20% hingga menjadi 17%, setelah sebelumnya 22%.

Kepala Pusat Kebijakan Ekonomi Makro Badan Kebijakan Fiskal (BKF) Kementerian Keuangan Adriyanto menegaskan, banyak hal yang harus dipertimbangkan dalam mengubah kebijakan tarif pajak di dalam negeri ini. Terutama, kepercayaan masyarakat terhadap Ditjen Pajak ( Direktorat Jenderal Pajak ) dan kepatuhan wajib pajak (tax compliance). “Kami tidak akan menurunkan tarif PPh kalau tujuannya tarif war (perang tarif). Sampai sekarang pun, Kemkeu melihat belum adanya rencana untuk penurunan tarif PPh,” ujar Adrianto, Selasa (12/12).

Oleh karena itu, saat ini pemerintah masih berupaya untuk melakukan penguatan pada Ditjen Pajak dalam meningkatkan keyakinan masyarakat. Dalam agenda reformasi pajak, pemerintah berkomitmen dalam meningkatkan kualitas sumber daya manusia (SDM) hingga sistem informasi & teknologi untuk mendukung perbaikan pelayanan pajak.

Sampai sekarang Kementrian Keuangan belum memiliki rencana untuk menurunkan tarif PPh.

Adriyanto memastikan bahwa jika kepercayaan masyarakat terhadap kredibilitas Ditjen Pajak meningkat maka penurunan tarif pajak di yang dilakukan di negara-negara lain tidak akan berpengaruh besar. “Seberapa besar pun pengurangan tarif itu sebetulnya pengaruhnya akan kecil dibandingkan kalau trust ke institusi pajak sangat besar. Jadi sampai sekarang pun, kami belum lihat pengurangan PPh tersebut menjadi solusi. Pelayanan pajak dan kepastian aturan pajak lebih penting bagi mereka (korporasi),” ujar Adriyanto.

Chief Economist SKHA Institute of Global Competitiveness (SIGC) Eric Sugandi mendukung pemerintah untuk tidak ikut perang tarif PPh tersebut. Pasalnya, penurunan tarif belum tentu mendukung peningkatan iklim investasi.

Eric menegaskan bahwa pajak hanyalah salah satu faktor yang mempengaruhi minat investor untuk menanamkan modalnya di wilayah tersebut. Faktor lain yang lebih berpengaruh antara lain daya beli masyarakat, kondisi keamanan & politik, infrastruktur, hingga ketersediaan energi serta bahan baku. “Memotong tarif pajak korporasi di Indonesia tidak serta merta mendorong pertumbuhan investasi jika daya beli masyarakat masih lemah,” tandas Eric.

Selain itu, pemangkasan tarif PPh bakal berefek negatif bagi penerimaan negara. Pendapatan pajak bisa berkurang dan membahayakan Anggaran Pendapatan dan Belanja Negara (APBN).


Sumber: Harian Kontan

Sepi Peminat, Insentif Pajak Akan Dievaluasi

Pemerintah akan mengevaluasi persyaratan insentif PPh badan untuk mendukung investasi

JAKARTA. Sudah banyak gula ditebar, nyatanya insentif investasi masih sepi peminat. Oleh karena itu, pemerintah akan mengevaluasi terhadap sejumlah insentif fiskal yang sudah ditebar selama ini. Pemerintah juga akan mempermudah persyaratan insentif pajak penghasilan (PPh) badan.

Evaluasi akan dilakukan terhadap sejumlah insentif fiskal, misalnya tax holiday, tax allowance, kemudahan di kawasan ekonomi khusus (KEK) & kawasan industri khusus (KI), insentif pajak penghasilan (PPh) ditanggung pemerintah, hingga pembebasan pajak pertambahan nilai (PPN). Evaluasi ini dilakukan karena peminat insentif tersebut dinilai terbatas.

Menurut Menteri Keuangan Sri Mulyani Indrawati, tahun ini merupakan waktu yang tepat untuk menggelar evaluasi. “Pada tahun 2005 saat saya jadi Menkeu pertama kali dan sampai hari ini, saya tanya yang menggunakannya hanya lima perusahaan,” kata Menkeu, Rabu (6/9).

Menurut Menkeu, evaluasi dilakukan untuk melihat apa yang menyebabkan tidak lakunya sejumlah insentif fiskal tersebut. Kemkeu, menurut Sri, siap menghilangkan hambatan-hambatan yang berasal dari internal kementerian. “Apakah halangannya ada di kami atau di perusahaan? Atau ada halangan lain sehingga kami bisa identifikasi apa yang jadi hambatan,” katanya.

Menkeu menyatakan bahwa akan menemui langsung para pengusaha di Kamar Dagang dan Industri (Kadin), Asosiasi Pengusaha Indonesia (Apindo), dan Himpunan Pengusaha Muda Indonesia (Hipmi). Sebab ada beberapa kemungkinan tidak lakunya insentif fiskal tersebut, seperti sudah usang atau ada hal-hal lainnya di luar pajak.

Sebagai catatan, fasilitas tax holiday memberikan pengurangan PPh 10%-100% selama lima hingga 15 tahun, dan bisa diperpanjang hingga 20 tahun. Tax holiday hanya diberikan untuk penanaman modal baru, dengan nilai minimal investasi Rp 1 triliun.

Sedangkan tax allowance ditujukan bagi perluasan investasi. Perusahaan penerima diberikan pengurangan PPh sebesar 30% selama 6 tahun untuk 64 bidang usaha dan 80 bidang usaha di daerah tertentu. Juga ada penyusutan dan amortisasi dipercepat dan pengurangan tarif PPh atas deviden ke wajib luar negeri sebesar 10%. Ada juga tambahan jangka waktu kompensasi kerugian 10%.

Orang yang sudah bayar pajak jangan dipersulit atau dikorek-korek.

Kepala Badan Kebijakan Fiskal (BKF) Suahasil Nazara menambahkan, meski ada peluang mempermudah persyaratan insentif pajak, pemerintah tidak akan jor-joran menggenjot insentif secara serampangan. Evaluasi insentif pajak akan dilakukan secara hati-hati, dengan mempertimbangkan minat pengusaha, perekonomian, dan penerimaan negara. “Tapi kami expect dunia usaha bisa seberapa cepat bergulir,” kata dia.

Peniadaan disinsentif

Menurut Suahasil, pihaknya akan melihat kembali sektor apa saja yang memerlukan insentif guna mendorong kepercayaan dan minat investasi. “Padat karya sudah ada, tetapi kami lihat lagi (untuk sektor lainnya),” jelasnya.

Wakil Ketua Umum Kamar Dagang dan Industri (Kadin) bidang Perdagangan Benny Soetrisno berharap pemerintah secepatnya mempermudah persyaratan insentif pajak. Sebab untuk mendapatkan tax allowance dan tax holiday membutuhkan waktu lama dan persyaratan rumit.

Di sisi lain, penilaian calon penerima tax allowance atau tax holiday masih membingungkan. “Investor asing ada yang semula diberitahu kalau invest di Luar Jawa akan mendapatkan tax holiday, paralel mereka lakukan investasinya, mengurus insentif tax holiday. Namun hanya tax allowance yang didapatkan,” papar Benny.

Hal itulah yang membuat investor kecewa. “Beda dengan di Vietnam yang prosesnya lebih pasti dan lebih mudah,” ujar Benny.

Ketua Bidang Perpajakan Asosiasi Pengusaha Indonesia (Apindo) Prijo Handojo menyatakan pengusaha tidak terlalu butuh insentif pajak. Sebab tarif pajak di Indonesia relatif murah. “Yang dibutuhkan adalah peniadaan disinsentif. Orang kalau sudah bayar pajak sesuai undang-undang jangan dipersulit. Kalau pengusaha berhak mendapat tax refund, jangan dikoreksi yang tidak-tidak sehingga harus tambah pajak,” kata Prijo.

Menurutnya, di atas kertas aturan perpajakan maupun insentif sudah bagus. “Tapi yang tidak tertulis, praktik di lapangan yang bikin repot. Kalau ada pemeriksaan pajak dicari-cari koreksi. Mengajukan keberatan langsung ditolak tanpa alasan jelas. Akibatnya biaya naik karena harus sewa lawyer,” papar Prijo.


Sumber: Harian Kontan

Banyak Cara Membiayai Proyek Infrastruktur

Pemerintah akan mengevaluasi pajak dividen sebagai insentif bagi investasi di pasar modal

JAKARTA. Pemerintah berharap dapat menyerap dana dari pasar modal untuk pembiayaan infrastruktur. Untuk itu, Kementerian Keuangan akan mengevaluasi tarif pajak penghasilan (PPh) atas dividen agar investasi di pasar modal makin semarak.

Menteri Keuangan Sri Mulyani Indrawati mengatakan bahwa evaluasi pajak penghasilan dividen adalah insentif bagi investasi di pasar modal. Dengan begitu, pemerintah berharap dana di pasar modal ke depan dapat dimanfaatkan sebagai alternatif pembiayaan infrastruktur. “Perpajakan yang menyangkut surat berharga, surat instrumen keuangan yang diterbitkan perusahaan infrastruktur juga akan kami evaluasi,” ucapnya, Selasa (5/9).

Sayangnya, Menkeu tidak menyebutkan gamblang rencana evaluasi pajak yang dimaksud. Yang pasti saat ini pajak wajib pajak orang pribadi (WPOP) dalam negeri dari dividen dikenakan PPh Pasal 4 ayat (2) yang bersifat final yaitu sebesar 10% dari penghasilan bruto.

Menurut Menkeu, Evaluasi ini dilakukan sebagai salah satu langkah pemerintah untuk mencari terobosan demi mengembangkan alternatif pembiayaan untuk proyek infrastruktur, selain yang sudah diterapkan antara lain kerjasama pemerintah, badan usaha (KPBU) dan pembiayaan investasi non APBN (PINA) baik lewat sekuritisasi aset maupun pemanfaatan dana jangka panjang.

Ketua Dewan Komisioner Otoritas Jasa Keuangan Wimboh Santoso mengatakan penghimpunan dana dari pasar modal lewat sekuritisasi aset untuk pembiayaan infrastruktur masih minim. Oleh karena itu, OJK akan terus menciptakan berbagai instrumen investasi baru agar pembiayaan di pasar modal bisa digenjot. “Kemarin KIK EBA, sekuritisasi proyek, nanti ada sekuritisasi piutang, reksadana berbasis proyek juga,” ujarnya.


Sumber: Harian Kontan

Tak Ada Pajak Baru Bagi Pebisnis Online

JAKARTA. Kementerian Keuangan mengaku tengah menyelesaikan kajian terkait regulasi baru pengenaan pajak transaksi perdagangan elektronik atau disebut e-commerce. Dalam kajiannya itu, Kementerian Keuangan memastikan bahwa tak akan mengenakan jenis pajak baru untuk perdagangan di dunia maya ini.

Menurut Kepala Badan Kebijakan Fiskal (BKF) Suahasil Nazara, pemerintah hanya mencari mekanisme baru untuk pelaporan dan pengenaan pajak untuk pelaku usaha e-commerce. Dengan begitu maka peraturan ini akan mencakup tata cara pemungutan pajak bagi pengusaha e-commerce.

Menurut Suahasil, pemungutan pajak e-commerce harus dibuat berbeda dibandingkan transaksi perdagangan konvensional. Alasannya, modalitas transaksi e-commerce lebih banyak variasinya.

“Harus ada level of playing field antara e-commerce dan konvensional. Kalau konvensional kan hanya beli, bayar, barang diterima, tetapi kalau elektronik ada macam-macam. Ada yang tidak kirim barang fisiknya, tetapi kirim filenya (dalam bentuk virtual). Nah ini bagaimana memajakinya. Kami lihat kekhususannya,” ujarnya di Gedung DPR RI, Selasa (5/9).

Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak Hestu Yoga Saksama mengatakan bahwa pengenaan pajak e-commerce masih menggunakan pungutan pajak yang ada, yakni pajak pertambahan nilai (PPN) & pajak penghasilan (PPh). Pajak Pertambahan Nilai (PPN) berlaku untuk semua produk yang dijual, sedangkan Pajak Penghasilan (PPh) hanya kepada pengusaha dengan omzet lebih dari Rp 4,8 miliar per tahun.

Pemerintah juga akan mengubah skema pemungutan pajak yang ada selama ini, yakni self assessment sebab dinilai tidak efektif. “Banyak yang tidak mau lapor. Ini sedang dibikin konsep,” ujar Hestu, Senin (4/9).

Namun dia belum bisa membeberkan skema baru ini karena masih dibahas. Dia berharap, aturan pajak e-commerce akan selesai pada akhir tahun ini. “Semoga akhir tahun selesai, September selesai,” ujar Yoga.

Dia bilang pengaturan pajak e-commerce didasari oleh adanya equal treatment terhadap pelaku usaha konvensional. “Kalau toko, kami bisa awasi langsung. Yang e-commerce juga demikian, dilakukan treatment yang sama dengan mekanisme yang nantinya dirumuskan,” ucapnya.


Sumber: Harian Kontan

Pemerintah Mempercepat Belanja di Sisa Tahun Ini

Pemerintah memacu belanja negara untuk mendorong ekonomi dan menaikkan penerimaan

JAKARTA. Kendati kinerja penerimaan negara hingga 31 Agustus 2017 masih seret, namun Kementerian Keuangan memastikan tidak akan menghemat anggaran lagi di akhir tahun ini. Bahkan belanja negara akan dipacu lebih cepat untuk menggerakkan perekonomian nasional.

Direktur Jenderal Anggaran Kementerian Keuangan Askolani mengatakan bahwa pemerintah akan terus memacu belanja negara. Dia berharap belanja negara yang kian kencang akan mendorong penerimaan pajak. “Dia bisa balik ke sana (pajak) lagi kan. Belanja ini diarahkan positif. Kalau dia bisa meyakinkan pasar kemudian iklim lebih baik tentunya pajak bisa naik lagi. Jadi bisa saling kait mengkait, jangan pesimistis,” tuturnya di Gedung DPR, Jakarta, Selasa (5/9).

Menurut Askolani, agar belanja tidak jebol, pihaknya akan melakukan evaluasi kinerja penerimaan & belanja per bulan. Evaluasi per bulan dilakukan untuk mengamankan target defisit anggaran tahun ini yang sebesar 2,92%, tidak terlewati.

Dengan evaluasi itu, Kemenkeu dapat memperkirakan kecepatan realisasi belanja. Dengan begitu maka belanja yang sifatnya efektif juga akan didorong “Tidak (melakukan penghematan), tetap akan dorong apalagi belanja yang efektif,” ujarnya.

Catatan Ditjen Pajak, realisasi penerimaan pajak hingga Agustus’17 sebesar Rp 685,6 triliun. Jumlah itu tumbuh 10,23% dibandingkan periode yang sama tahun lalu. Namun realisasi itu hanya 53,5% dari target Anggaran Pendapatan dan Belanja Negara Perubahan (APBNP) 2017 yang sebesar Rp 1.283,57 triliun.

Walau realisasi pajak sampai Agustus’17 masih minim, Menteri Keuangan Sri Mulyani Indrawati optimistis penerimaan pajak akan melonjak pada 4 bulan terakhir tahun 2017. Jajarannya akan menyisir sumber potensi pajak dari kelanjutan data amnesti pajak maupun data pihak ketiga lainnya.

“Kita akan lihat data sesudah tax amnesty yang ada indikasi potensi penerimaan yang bisa ditingkatkan. Semester II ini, belanja pemerintah akan meningkat sangat tajam, dan dari belanja itu ada unsur penerimaan pajaknya cukup besar. Jadi penerimaan perpajakan bisa meningkat dari situ,” ujar Sri Mulyani.

Efek terbatas

Ekonom Universitas Gadjah Mada Tony Prasetiantono sepakat dengan langkah pemerintah dalam hal memacu belanja. Sebab menurutnya belanja pemerintah adalah peluru terakhir untuk menstimulus perekonomian dari jalur fiskal. “Ini menjadi tandem bagi kebijakan moneter Bank Indonesia (BI) yang menurunkan suku bunga acuan dari 4,75% ke 4,5%. Inilah yang disebut policy mix,” ujar Tony.

Chief Economist SKHA Institute for Global Competitiveness (SIGC) Eric Sugandi bilang, kontribusi langsung belanja pemerintah terhadap produk domestik bruto (PDB) hanya sekitar 7%-8%. Namun, belanja pemerintah bisa menimbulkan efek berganda bagi konsumsi rumah tangga & investasi, sehingga penerimaan perpajakan bisa naik.

“Di sisa empat bulan ini, menggenjot pengeluaran pemerintah dampaknya tetap akan positif ke pertumbuhan ekonomi dan perpajakan, tapi tidak banyak,” kata Eric. Sedangkan efek lanjutan bakal terasa hingga tahun depan.


Sumber: Ortax

Aturan Pajak e-Commerce Rampung Akhir September

Jakarta. Direktorat Jenderal Pajak Kementerian Keuangan memastikan bahwa aturan pajak bagi perusahaan dibidang perdagangan elektronik / e-commerce akan diterbitkan pada September 2017 atau paling lambat akhir tahun ini.

“(Aturan) ini sedang dikonsepkan. Semoga akhir tahun selesai, September ini selesai,” Tutur Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat (P2Humas) DJP Hestu Yoga Saksama di kantornya, Senin (4/9).

Yoga menjelaskan bahwa aturan pajak tersebut nantinya tetap mengacu pada aturan perpajakan yang saat ini berlaku bagi badan usaha, yaitu terdapat pungutan Pajak Penghasilan (PPh) & Pajak Pertambahan Nilai (PPN).

Pajak penghasilan baru dipungut apabila nilai pendapatan perusahaan melebihi Rp4,8 miliar atau di atas batas Penghasilan Tidak Kena Pajak (PTKP) bagi Usaha Mikro, Kecil, dan Menengah (UMKM). Hal itu agar tidak membebani perusahaan e-commerce rintisan (start up).

“Untuk start up, juga diberikan insentif dengan tarif pajak yang lebih murah dibanding yang lain. Kalau bukan pengusaha kena pajak, maka dia akan lebih mudah administrasinya,” ujar Yoga.

Pemerintah tetap menjalankan sistem pelaporan mandiri / self assessment untuk mengetahui besaran pajak yang harus dibayar pelaku usaha.

Meskipun begitu, pungutan tarif pajak e-commerce masih perlu disesuaikan dengan aturan perpajakan internasional. Sebab, saat ini sudah banyak e-commerce asing yang menjajaki peruntungan bisnis di Tanah Air.

Direktur Perpajakan Internasional DJP John Liberty Hutagaol menuturkan bahwa pajak e-commerce akan melihat tiga aturan perpajakan internasional.

“Selain PPN, ada tiga alternatif. Sementara ini tapi belum final, yaitu foreign tax (pajak perusahaan asing), equalititation levy (pungutan kesetaraan), dan diverted profit tax(pajak dari keuntungan yang dialihkan),” kata John.

Sayangnya, kecenderungan aturan pajak mana yang turut dimasukkan dalam pajak e-commerce itu masih dimatang oleh DJP bersama dengan Badan Kebijakan Fiskal (BKF) Kemenkeu.

“Tapi kami kedepankan asas hukum keadilan, kesederhanaan, dan asas netralitasnya. Jadi, kebijakan ini lebih merata,” pungkas John.

Adapun aturan pajak e-commerce ini menjadi salah satu komponen dari penyusunan peta jalan (road map) industri e-commerce di Tanah Air.

Aturan itu tak hanya melibatkan Kemenkeu, namun juga Kementerian Koordinator Bidang Perekonomian, Kementerian Komunikasi dan Informatika, Kementerian Perdagangan, hingga Bank Indonesia. (lav)


Sumber: CNN Indonesia

Importir Wajib Konfirmasi Status Pajak

JAKARTA, KOMPAS — Kementerian Perdagangan mengeluarkan peraturan baru mengenai pelaksanaan konfirmasi status wajib pajak dalam rangka pemberian izin, terutama ekspor & impor. Dengan peraturan tersebut, pemerintah mewajibkan importir & eksportir menunjukkan bukti pembayaran pajak atas barang impor sebagai syarat mendapatkan izin impor.

Peraturan tersebut berlaku juga bagi para pelaku perdagangan di dalam negeri. Peraturan tersebut tertuang dalam Peraturan Menteri Perdagangan Nomor 44 Tahun 2017 itu berlaku pada 01 September 2017. Sekretaris Jenderal Kementerian Perdagangan Karyanto Suprih, Senin (4/9), mengatakan bahwa peraturan itu bertujuan untuk menyinkronkan data perpajakan dengan data ekspor & impor. Selama ini, data perpajakan tidak sinkron dengan data ekspor dan impor.

Hal itu ditunjukkan pada nilai pajak yang dibayar eksportir & importir lebih sedikit dari nilai pajak seharusnya. Ini terjadi karena kesalahan hitung pemerintah atau bisa juga dikarenakan adanya oknum eksportir & importir nakal.

“Dengan peraturan menteri perdagangan itu, eksportir & importir wajib mengonfirmasi status wajib pajak. Kalau tidak ada persyaratan itu, kami akan menunda izin ekspor & impor sampai persyaratan tersebut dilengkapi,” Ujarnya.

Karyanto mengatakan bahwa regulasi tersebut merupakan hasil pembahasan Kemendag dengan Kementerian Keuangan (Kemenkeu). Tujuannya adalah agar eksportir & importir taat pajak serta mendorong peningkatan penerimaan pajak.

Berdasarkan permendag tersebut, ada sebanyak 115 izin yang terbagi dalam 4 (empat) bidang perizinan yang ditetapkan konfirmasi status pajaknya. Bidang perdagangan dalam negeri dengan jumlah perizinan sebanyak 14 izin, perdagangan luar negeri sebanyak 16 izin ekspor & 61 izin impor, perlindungan konsumen & tertib niaga sebanyak 2 izin, serta perdagangan berjangka komoditi 22 izin.

Ketua Asosiasi Importir Telepon Selular Indonesia (AISI) Eko Nilam mengatakan bahwa AISI menyambut baik regulasi itu agar para eksportir & importir taat membayar pajak. Selama ini, perizinan impor hanya mensyaratkan nomor pokok wajib pajak (NPWP) saja.

Dengan kewajiban status pajak tersebut, Kemendag dapat mencegah pemberian izin kepada perusahaan yang lalai membayar / menunggak pajak. Hal itu dapat disesuaikan dengan laporan keuangan apakah betul perusahaan tersebut membayar pajak sesuai dengan laporan keuangannya.

“Regulasi itu merupakan langkah efektif untuk menghentikan pengemplang pajak. Kami telah mengimbau dan menyosialisasikan regulasi itu kepada para anggota. Kami juga telah meminta para anggota taat terhadap regulasi itu,” Tuturnya.

Sebelumnya, pemerintah telah menjalankan program Percepatan Proses Perizinan Tata Niaga Ekspor Impor dan Upaya Penanganan Dampak Penertiban Importir Berisiko. Salah satu tujuan utama dari program itu adalah untuk menertibkan pelaku usaha, terutama eksportir & importir yang tidak membayar pajak sesuai nilai pajak.

Impor berisiko tinggi

Berdasarkan data dari Kemenkeu, impor berisiko tinggi 4,7 persen dari volume impor per tahun. Porsi bea masuk Rp 33 triliun dari total target perpajakan senilai Rp 1.498 triliun. Penertiban impor berisiko tinggi menunjukkan hasil positif. Aktivitas importir berisiko tinggi turun rata-rata 66 persen & jumlah impor berkurang rata-rata 70 persen.

Tingkat kepatuhan importir berisiko tinggi juga membaik, hal itu terlihat dari peningkatan jumlah bea masuk dan pajak sebesar 37 persen. Nama pemilik barang yang sebenarnya juga sudah dilaporkan sehingga administrasi perpajakan menjadi lebih mudah.


Sumber: Ortax

Pajak Belum Pro Investasi

Pajak Belum Pro Investasi

KEBIJAKAN pajak yang makin ketat dianggap tidak pro investasi. Bahkan, pengusaha menilai bahwa kebijakan itu semakin merugikan dunia bisnis dalam negeri, yang belakangan ini sedang terhambat pelemahan daya beli konsumen.

Ketua Asosiasi Pertekstilan Indonesia (API) Ade Sudrajat menyebutkan bahwa Ditjen Pajak terlalu banyak menarik pajak untuk sektor industri. Banyaknya tarikan dan variasi ini membuat pengusaha makin kehilangan dorongan untuk meningkatkan usahanya. “Kami merasa dikriminalisasi. Padahal, pengusaha sudah ikut tax amnesty, tapi masih dikejar-kejar,” tutur Ade belum lama ini.

Menurutnya, pemerintah tidak ubahnya memainkan hukum seperti di jalanan. Kebijakan pajak diubah-ubah tanpa mempertimbangkan para pengusaha. “Kepercayaan pengusaha makin turun saja kalau begini,” ujar Ade.

Sebelumnya, mantan menteri Rizal Ramli menyebutkan bahwa pemerintah salah menerapkan kebijakan pajak. Dalam kondisi ekonomi yang tumbuh melambat, seharusnya ada kelonggaran pajak bagi pengusaha. Jika pengusaha semakin tergencet pajak, maka ekonomi semakin sulit bangkit.


Sumber: Ortax